
英伟达一家公司,干掉了其余九家加起来的营收总和——不是段子,是TrendForce刚公布的2026年Q2真实数据:前十IC设计厂总营收1414.5亿美元,英伟达独占920亿,占比64%。更扎心的是,它数据中心业务890亿美元里,92%直接来自AI训练与推理。换句话说,你刷的每一条AI回复、企业跑的每个智能体、政府建的每朵主权云,都在给黄仁勋的财报添砖加瓦。
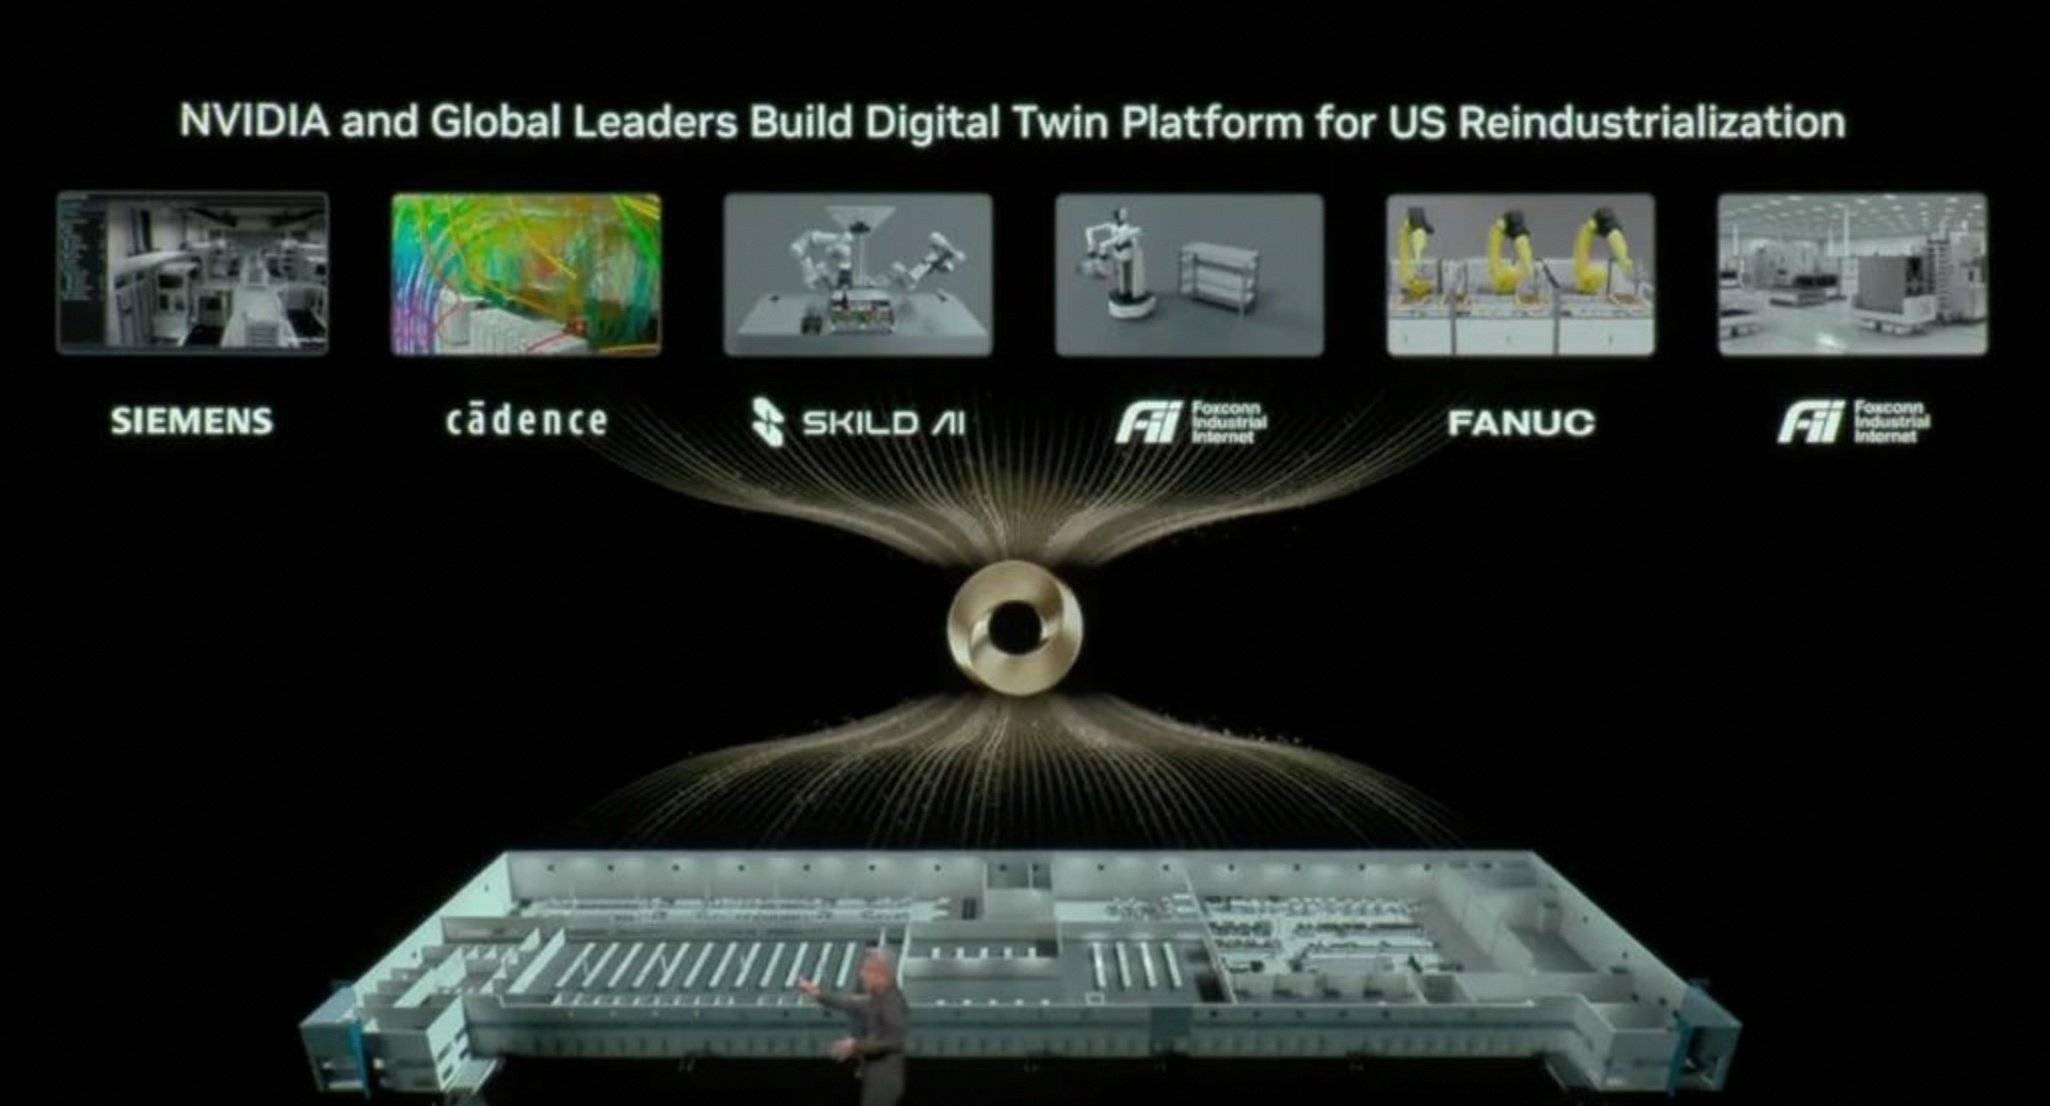
但把镜头拉远点看,这哪是英伟达一枝独秀?分明是整条产业链集体‘绑票’AI。台积电靠CoWoS封装狂接英伟达订单,三星和SK海力士把七成新产能切给HBM内存,美光连夜扩产DDR5服务器内存,长鑫科技IPO两个月涨五倍全靠DRAM故事,连卖光刻机的ASML订单都排到两年后……十家巨头,没有一家敢说‘跟AI没关系’。这不是协同,是共舞;不是布局,是all-in;不是押注,是把身家性命焊死在同一条船上。
问题来了:船还在加速,可风向真会一直朝这边吹吗?历史从不重复,但规律总会回响——PC时代奔腾芯片火了十年,手机时代A系列芯片撑了八年,每次技术浪潮退潮时,最先被冲走的永远是那些只靠单一叙事撑市值的公司。现在AI还没到‘成功验证’阶段,更没到‘赢家通吃’尾声,但泡沫的影子已经浮在水面:存储价格季度暴涨80%,晶圆厂设备需求三个月翻近两倍,连合肥的DRAM新厂都能靠概念上市就翻五倍……当所有人的增长曲线都长得像同一根弹簧,那它被压得越狠,反弹时摔得就越重。
更值得琢磨的是,这艘AI大船的龙骨,其实早被悄悄换过了。过去十年芯片业的增长靠的是“摩尔定律+终端爆发”双轮驱动——手机卖得越多,芯片就堆得越密;PC换代越快,制程迭代就越猛。可现在呢?英伟达890亿数据中心收入里,真正来自客户实际部署AI模型产生的稳定现金流,可能连三分之一都不到。大量订单是“预付款+期货式采购”:云厂商抢着签三年H100备货协议,车企砸钱订Orin芯片却连智驾落地率还不到15%,国内某大模型公司融资20亿,买卡花掉17亿,但日均GPU利用率常年徘徊在32%——这些数字背后不是需求爆炸,而是信心透支。
监管的刹车片,也正悄悄踩下。欧盟刚通过《人工智能法案》明确限制通用大模型训练数据来源与能耗披露;美国商务部收紧对华高端AI芯片出口,倒逼英伟达连夜推出特供版L20,结果中国客户转头就用4块L20拼出接近H100的算力;更现实的是,国内《生成式人工智能服务管理暂行办法》实施半年,已有17家备案企业因训练数据合规问题被要求整改。技术可以狂奔,但合规成本、算力审计、模型备案……这些看不见的“算力税”,正在把虚火往回拉。
还有个常被忽略的真相:AI芯片不是越贵越好,而是越“省”越香。Meta自研MTIA芯片已将推理成本压到A100的1/5;微软用Maia 100跑Copilot,单位token成本比英伟达方案低40%;就连阿里平头哥的含光800,在电商推荐场景实测中,能效比H100高1.8倍。当巨头们不再争“谁卡多”,而开始比“谁卡省”,英伟达那套靠架构垄断+软件锁死的护城河,就真得重新画了。风向没变,但风速和风向角,已经在悄悄偏移。
天顺优配提示:文章来自网络,不代表本站观点。